25 septembre 2026
Le marché des outils d'édition : ce que les éditeurs achètent réellement en 2026
Les éditeurs affirment que l'IA et les données constituent leurs principaux investissements, que le trafic de recherche est en baisse, et qu'une part croissante des revenus provient d'activités pour lesquelles leurs systèmes n'ont jamais été conçus. Les enquêtes du secteur lui-même décrivent un marché qui passe des plug-ins aux plateformes.
Trois piliers au lieu de deux
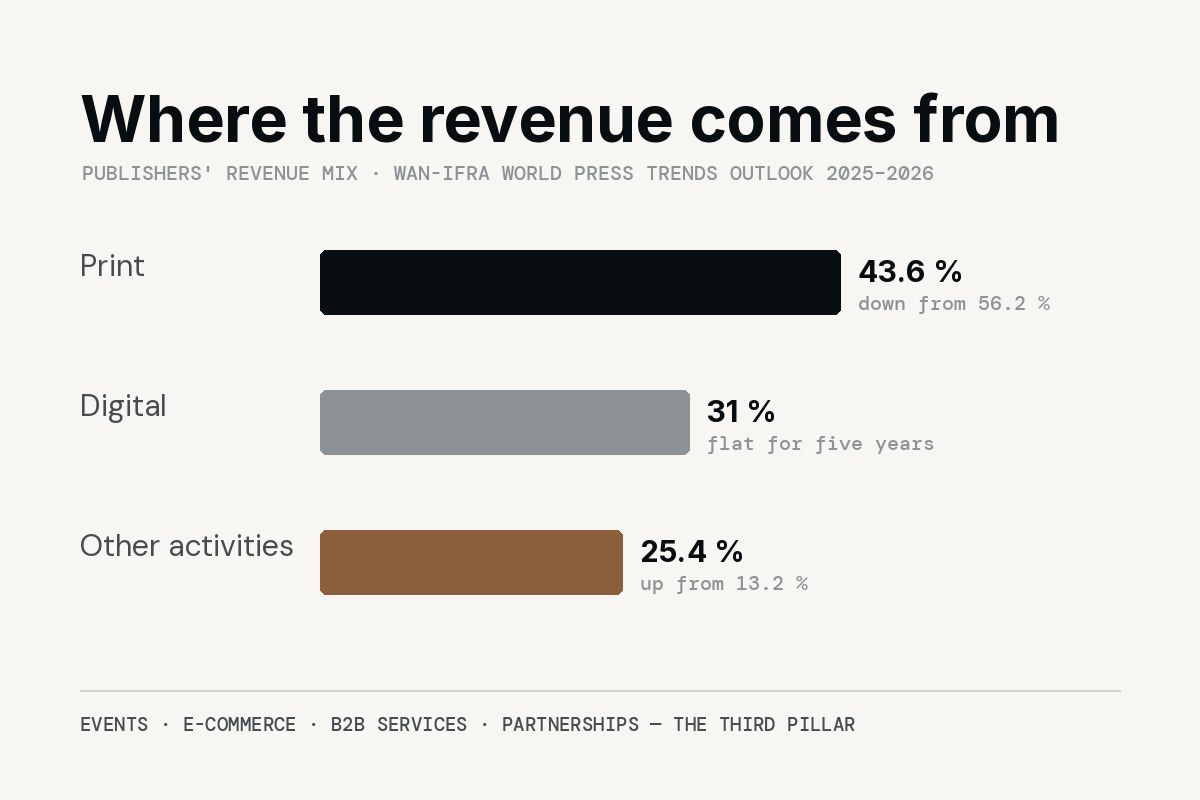
Pendant deux décennies, le secteur de l'édition a été décrit comme reposant sur deux colonnes – le papier et le numérique – la seconde remplaçant lentement la première. Le World Press Trends Outlook 2025–2026, publié par WAN-IFRA en janvier 2026 à partir d'une enquête menée auprès de plus de 170 cadres dirigeants dans 66 pays, décrit une réalité différente. Le papier représente toujours 43,6 pour cent des revenus, contre 56,2 pour cent cinq ans plus tôt. La diffusion et la publicité numériques stagnent autour de 31 pour cent depuis cinq ans. La croissance provient d'un troisième pilier – les « autres activités » telles que les événements, les services B2B, le commerce électronique et les partenariats de plateformes – qui est passé de 13,2 pour cent des revenus en 2021 à 25,4 pour cent.
Ce troisième pilier est celui où les outils de publication ont toujours été les plus faibles. Un système de gestion de contenu stocke des articles ; il ne gère pas de programme d'affiliation, n'attribue pas de commission à l'article qui l'a générée, ne vend pas de page partenaire et ne mesure pas d'événement. Ainsi, la partie de l'activité qui croît le plus rapidement a été gérée via des tableurs et des services séparés – ce qui est exactement la fragmentation que les éditeurs affirment aujourd'hui vouloir éliminer.
Ce qu'ils disent qu'ils vont acheter
À la question de savoir où ils investiront, 93 pour cent des dirigeants de l'enquête WAN-IFRA ont cité l'IA et l'automatisation comme priorité, et 90 pour cent ont cité l'analyse et l'intelligence des données. Pourtant, seulement 30,7 pour cent ont décrit leur propre adoption de l'IA comme sophistiquée ou avancée ; 46,2 pour cent l'ont qualifiée de naissante. L'écart entre l'ambition et la capacité, c'est le marché.
Le rapport Journalism, Media and Technology Trends and Predictions 2026 de l'Institut Reuters, basé sur 280 dirigeants de médias dans 51 pays, va dans le même sens. Quatre-vingt-dix-sept pour cent considèrent l'automatisation back-end comme importante, 82 pour cent priorisent l'IA dans la collecte d'informations et 81 pour cent dans le codage et le développement de produits. Côté revenus, les abonnements et l'adhésion restent la priorité numéro un (76 pour cent), suivis par la publicité display (68 pour cent), la publicité native (64 pour cent) et les événements (54 pour cent). Seuls 20 pour cent s'attendent à des revenus significatifs provenant de la concession de licences de contenu à des entreprises d'IA.
Le trafic qui s'en va
L'urgence provient du haut de l'entonnoir. Les éditeurs interrogés dans l'enquête Reuters s'attendent à ce que les renvois issus des moteurs de recherche chutent de 43 % au cours des trois prochaines années ; les données Chartbeat citées dans le même rapport montrent que le trafic de recherche organique vers les sites d'actualités a déjà chuté de 33 % à l'échelle mondiale entre novembre 2024 et novembre 2025, à mesure que les réponses générées par l'IA remplacent les clics. Les annonceurs suivent le trafic : Forrester s'attend à ce que les marques réduisent leurs dépenses en affichage sur le web ouvert d'environ 30 % en 2026, et certaines agences ont rapporté des réductions de 20 à 30 % au cours de 2025.
Seuls 38 pour cent des dirigeants de médias ont déclaré à l'Institut Reuters être confiants quant aux perspectives du journalisme pour 2026 – soit 22 points de moins qu'en 2022 – bien que 53 pour cent soient restés confiants quant à leur propre activité. La différence entre ces deux chiffres tient généralement au modèle économique : ceux qui disposent d'une audience fidélisée, de plusieurs sources de revenus et de leurs propres données sont ceux qui se sentent maîtres de la situation.
Les outils que la plupart des éditeurs utilisent réellement
Dans ce contexte, l'outil que la plupart des petits et moyens éditeurs utilisent réellement est un système de site web généraliste. WordPress alimente 40,7 pour cent de tous les sites web et détient 58,9 pour cent du marché des systèmes de gestion de contenu, selon W3Techs (septembre 2026), avec plus de 71 000 extensions gratuites disponibles pour l'étendre. C'est une réalisation extraordinaire – et, pour une entreprise média, une réalisation incomplète : traduction, SEO, liens d'achat, analytics, newsletters et rapports de revenus arrivent chacun sous forme d'extension ou de service séparé, avec des identifiants distincts et aucune vue partagée du lecteur ou de l'euro.
| Ce que rapportent les éditeurs | Figure | Source |
|---|---|---|
| Revenus provenant des « autres activités » (événements, commerce électronique, B2B) | 25,4 % (2025), contre 13,2 % (2021) | WAN-IFRA World Press Trends Outlook 2025–26 |
| Part de revenu à imprimer | 43,6 %, contre 56,2 % précédemment | WAN-IFRA |
| Priorité d'investissement pour l'IA et l'automatisation | 93 % | WAN-IFRA |
| L'automatisation back-end jugée importante | 97 % | Reuters Institute, Trends and Predictions 2026 |
| Baisse prévue des renvois de recherche sur trois ans | -43 % | Reuters Institute |
| Confiance dans les perspectives du journalisme | 38 % (2026) vs 60 % (2022) | Reuters Institute |
| Sites web utilisant WordPress | 40,7 % de tous les sites · 58,9 % des CMS | W3Techs, septembre 2026 |
D'accessoires à plateformes
En rassemblant les enquêtes, le schéma d'achat est clair. Les éditeurs veulent une automatisation à laquelle ils peuvent faire confiance, des données qu'ils peuvent exploiter, et des revenus qu'ils peuvent attribuer – à travers le print, le digital et tout ce qui relève du troisième pilier. Ils veulent cela sans service informatique, car la plupart d'entre eux n'en ont pas. Et ils veulent que cela fonctionne avec ce qu'ils utilisent déjà, car personne ne peut se permettre une migration big-bang une année où le trafic est en chute. Les gagnants sur le marché des outils d'édition seront les plateformes qui traitent l'ensemble de l'activité – la rédaction, les archives, l'audience, les revenus et les collègues IA travaillant entre ces éléments – comme un seul système plutôt que comme un empilement d'extensions.